- ※返戻率は基本年金受取総額÷払込保険料総額×100(小数点以下第2位切捨て)で計算しております。
- ※実際の返戻率は、契約内容により異なります。
[ご契約例]
被保険者:25歳/保険料払込期間:30年/保険料払込方法:口座振替月払/すえ置期間:10年/年金開始年齢:65歳/毎月の保険料:10,000円/年金受取期間:10年間/年金受取方法:10年確定年金定額型/基本年金額:47.01万円×10年間/払込保険料総額:3,600,000円/基本年金受取総額:4,701,000円
POINT 01 100%以上の返戻率
払い込みいただいた以上のリターンを確実に受け取れます
受け取りイメージ
毎月2万円を40年間払い込む場合
払込保険料累計額
960万円
受け取れる
総額
基本年金受取総額
1317.60万円
返戻率 137.2%
ご契約条件
- 被保険者
- 25歳
- 保険料払込方法
- 口座振替月払
- すえ置期間
- 10年
- 年金開始年齢
- 75歳
- 年金受取方法
- 10年確定年金(定額型)
- 基本年金額
- 131.76万円
毎月2万円を30年間払い込む場合
払込保険料累計額
720万円
受け取れる
総額
基本年金受取総額
940.20万円
返戻率 130.5%
ご契約条件
- 被保険者
- 35歳
- 保険料払込方法
- 口座振替月払
- すえ置期間
- 10年
- 年金開始年齢
- 75歳
- 年金受取方法
- 10年確定年金(定額型)
- 基本年金額
- 94.02万円
毎月2万円を20年間払い込む場合
払込保険料累計額
480万円
受け取れる
総額
基本年金受取総額
597.60万円
返戻率 124.5%
ご契約条件
- 被保険者
- 45歳
- 保険料払込方法
- 口座振替月払
- すえ置期間
- 10年
- 年金開始年齢
- 75歳
- 年金受取方法
- 10年確定年金(定額型)
- 基本年金額
- 59.76万円
- ※基本年金受取総額は積立年金や増加年金を考慮していない金額です。
- ※返戻率は基本年金受取総額÷払込保険料総額×100(小数点以下第2位切捨て)で計算しております。
-
自分に合ったプランはこちら
簡単
10秒受取額シミュレーション
POINT 02 選べる受取方法
人生設計に合わせて資金準備の方法を選ぶことができます
老後の生活費の準備
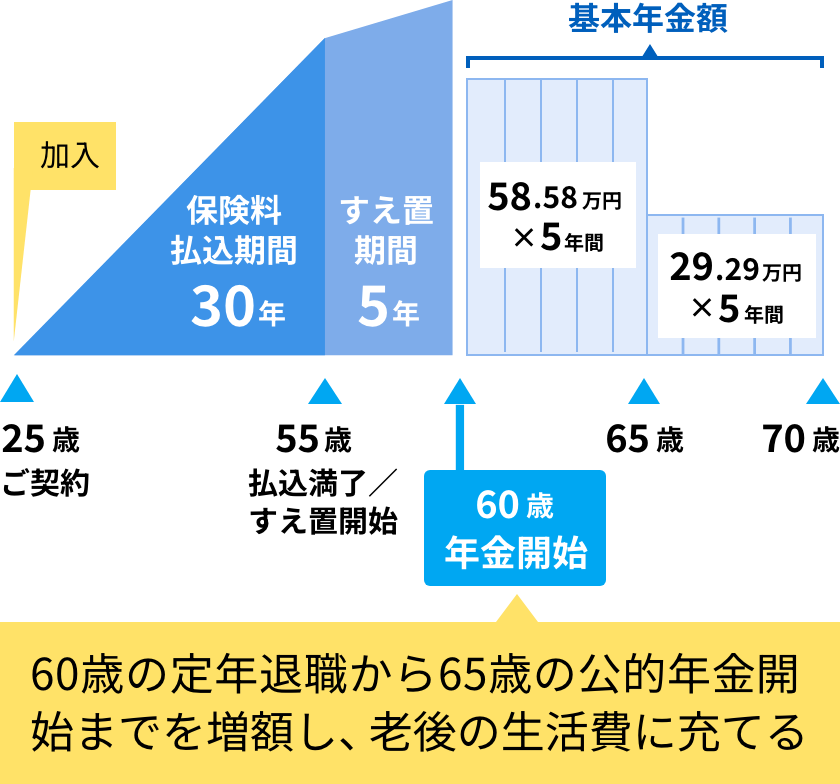
定年退職後、公的年金の受給が始まるまでの5年間をより手厚く備えることができます
- ※60歳で定年退職し、65歳から公的年金を受給する場合
ご契約例
- 被保険者
- 25歳
- 払込保険料総額
- 3,600,000円
(毎月の保険料 10,000円) - 基本年金受取総額
- 4,393,500円
- 返戻率
- 122.0%
ご契約条件
- 保険料払込期間
- 30年
- すえ置期間
- 5年
- 年金受取方法
- 10年確定年金前厚型
- 保険料払込方法
- 口座振替月払
※基本年金受取総額は積立年金や増加年金を考慮していない金額です。
※返戻率は基本年金受取総額÷払込保険料総額×100(小数点以下第2位切捨て)で計算しております。
子どもや孫の教育資金の準備
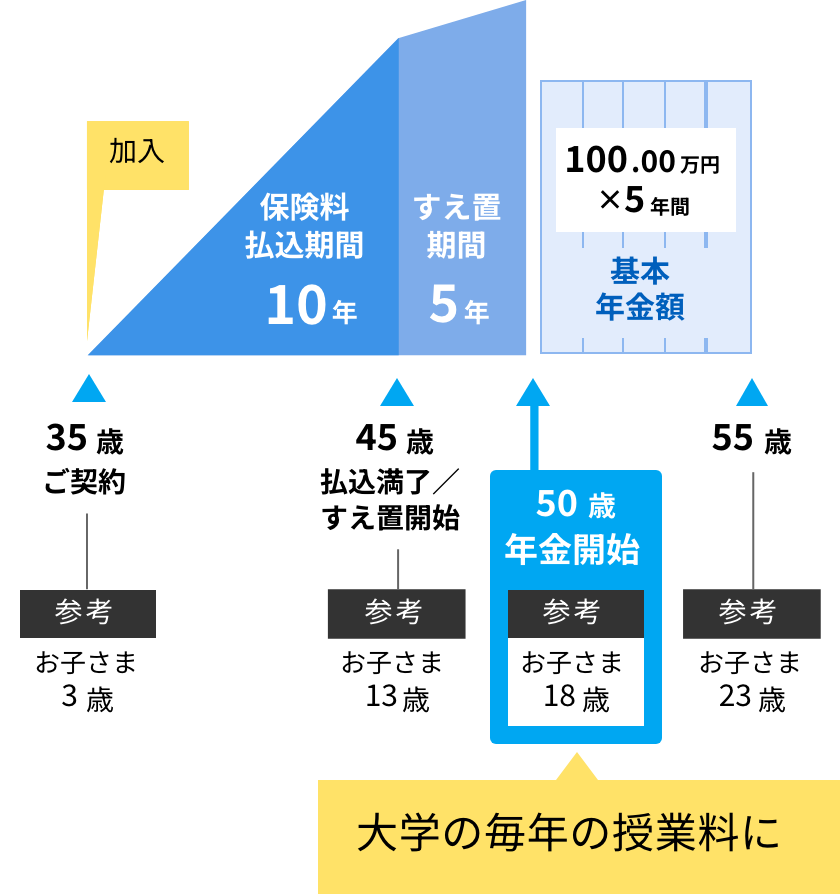
お子さまの大学の毎年の授業料を準備できます
ご契約例
- 被保険者
- 35歳
- 払込保険料総額
- 4,674,000円
(毎月の保険料 38,950円) - 基本年金受取総額
- 5,000,000円
- 返戻率
- 106.9%
ご契約条件
- 保険料払込期間
- 10年
- すえ置期間
- 5年
- 年金受取方法
- 5年確定年金定額型
- 保険料払込方法
- 口座振替月払
※基本年金受取総額は積立年金や増加年金を考慮していない金額です。
※返戻率は基本年金受取総額÷払込保険料総額×100(小数点以下第2位切捨て)で計算しております。
大きな買い物のための資金準備
車の買い替えやマイホームのリフォームの資金を準備できます
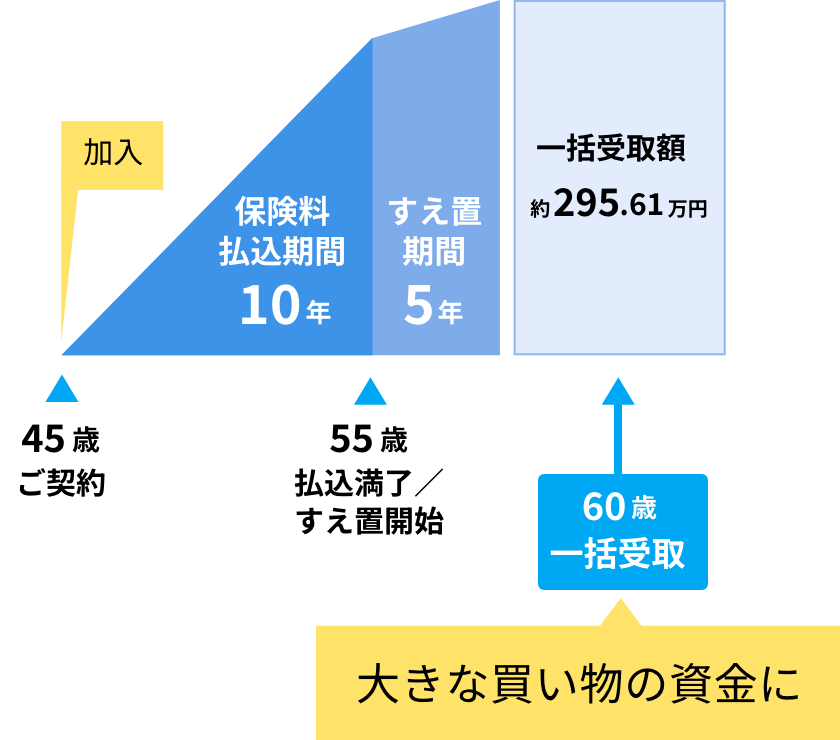
ご契約例
- 被保険者
- 45歳
- 払込保険料総額
- 2,804,400円
(毎月の保険料 23,370円) - 一括受取額
- 2,956,105円
- 返戻率
- 105.4%
ご契約条件
- 保険料払込期間
- 10年
- すえ置期間
- 5年
- 年金受取方法
- 一括受取*
- 保険料払込方法
- 口座振替月払
- *契約時に5年確定年金定額型/年金年額60万円を選択し、年金開始時に一括受取を選択した場合
※返戻率は一括受取額÷払込保険料総額×100(小数点以下第2位切捨て)で計算しております。
POINT 03 税制上のメリット
生命保険料控除の適用を受けることができます
所定の条件を満たし「個人年金保険料税制適格特約」を付加して“みらいプラス”に加入した場合、毎年払い込む保険料は、個人年金保険料控除の対象となり、所得税・住民税が軽減されます。
- ※個人年金保険料控除の対象となるのは、所定の条件を満たし、個人年金保険料税制適格特約を付加して加入した場合です。
- ※個人年金保険料税制適格特約を付加せずにご契約いただいた場合、一般生命保険料控除の対象になります。
注目の2つのメリット
所得税・住民税の負担軽減が
期待できる
- 個人年金保険料控除例
-
- 年収550万円の会社員
- 月払保険料7,000円(年間保険料84,000円)の個人年金保険に加入した場合
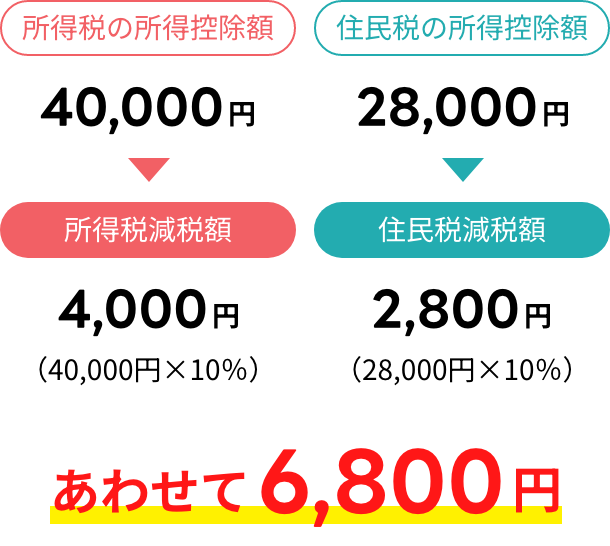
所得税・住民税合わせて
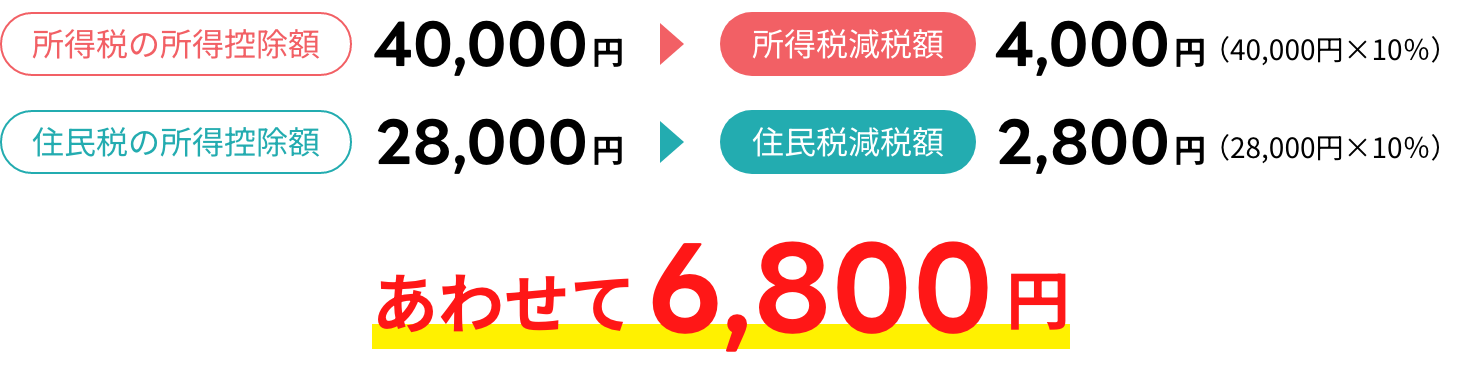
年間6,800円(概算)
税負担が軽減!
一般生命保険料控除とは別枠で、税金の負担が軽減される個人年金保険料控除の適用を受けることができます。
税制適格特約を付加した「個人年金保険」の保険料は、所得税の場合は保険料の80,000円までが対象となり最大で40,000円の所得控除が、住民税の場合は保険料の56,000円までが対象となり最大で28,000円の所得控除が受けられます。
例えば
年収550万円の会社員が、月払保険料7,000円(年間保険料84,000円)の個人年金保険に加入すると
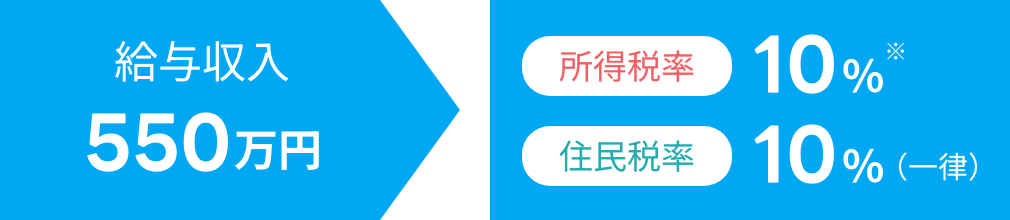
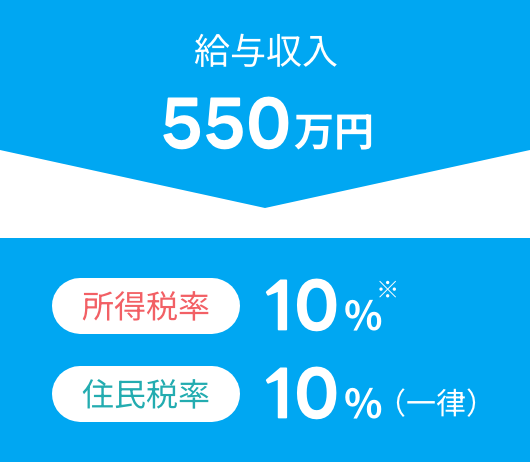
※次の条件で計算した場合
給与所得控除:154万円
基礎控除:104万円
社会保険料控除:約83万円
付加できる条件
- 保険料払込期間が10年以上あること
- 年金開始年齢が60歳以上かつ年金受取期間が10年以上
- 年金受取人は被保険者であること
- 年金受取人が契約者本人または配偶者であること
※「個人年金保険料税制適格特約」を付加されますと、積立配当金の途中引出はできないなどの制限があります。
まずはお気軽に
資料をご請求ください。
加入者の声
20歳代 女性
加入に向けてどのように動いたら良いのか、丁寧に教えていただけたから。
20歳代 女性
資料請求時に誕生日が近かったが、早急に対応してくれた。その後も定期的に連絡してくださり、信頼できる担当者でよかった。
20歳代 女性
すぐに連絡が来て、相談日時を決められたから。また、担当者の対応がよかったから。
20歳代 女性
加入時に分からないことも丁寧に説明してもらえたから。
30歳代 女性
担当者の方のレスポンスも速く、未来への少しの安心材料になっているため。
30歳代 女性
担当者の対応がよかった。電話がしつこくなく、メッセージでもやりとりできた。
30歳代 男性
近隣の営業所からご連絡いただき、わかりやすく説明いただいたため。
30歳代 男性
担当者の方に疑問点について丁寧に答えていただきました。
40歳代 女性
安心できる担当者だし、会社も信頼しているからです。老後、いくらになっているか、楽しみです。
40歳代 女性
老後の資金の一部になるので、安心材料が一つ増えたと思うので。
40歳代 男性
「仕事が忙しいので対面はなるべく少なめで、メール等でのやり取りにしてほしい」との要望を聞いてくれている。
40歳代 男性
ご担当者様がこちらの要望を事細かに聞いてくださり、結果、理想的な提案をしてくれたので。
50歳代 女性
若い時から個人年金等をやってこなくて、老後資金等で悩んでいたところ、実際に店舗スタッフさんの対応がよく、私たちの話をよく聞いてくれて、個人年金保険の内容がよくわかりました。
50歳代 女性
丁寧なのに馴れ馴れしくない、程よい距離感の対応で好感が持てた。
50歳代 女性
希望の見積もりを作成してくれたし、押し売り感が全くなかったため。
50歳代 男性
年末調整、予定どおり手続きができた。
※原文をもとに、一部編集のうえ掲載しています。
“みらいプラス”が
選ばれる理由
理由 01 柔軟な商品設計になっているから
一人ひとりの人生設計に合うように“選べる”加入形態にしています。
加入年齢
0歳から
加入できます
年金開始年齢
1歳単位で
設定できます
受取方法
4つの
なかから選べます
すえ置期間を
(0・5・10年)
設定して受取額を
増やせます
理由 02 100年の信頼と実績があるから
創業当時から約100年「相互会社※1」の会社形態にこだわるフコク生命だから、堅実に経営し、「高い返戻率※2」や「年金・給付金等の確実なお支払い」を実現することができました。
- ※1 「相互会社」とは、保険会社にのみ認められた株主がいない会社形態であり、ともに助け合う「相互扶助」の精神から生まれたご契約者を中心とする組織です。
- ※2 2024年4月の料率改定により従来より高い返戻率となっています。
“みらいプラス”の
最大の
ポイント
返戻率 130.5%※
- ※返戻率は基本年金受取総額÷払込保険料総額×100(小数点以下第2位切捨て)で計算しております。
- ※実際の返戻率は、契約内容により異なります。
返戻率が向上しました!
25歳の方が55歳まで月々10,000円を30年間払込み、その後10年間すえ置き、65歳から10年間年金を受け取った場合
- リニューアル前
-
105.3%
- リニューアル後
-
130.5%
[ご契約例]
被保険者:25歳/保険料払込期間:30年/保険料払込方法:口座振替月払/すえ置期間:10年/年金開始年齢:65歳/毎月の保険料:10,000円/年金受取期間:10年間/年金受取方法:10年確定年金定額型
・リニューアル前
基本年金額:37.92万円×10年間/払込保険料総額:3,600,000円/基本年金受取総額:3,792,000円
・リニューアル後
基本年金額:47.01万円×10年間/払込保険料総額:3,600,000円/基本年金受取総額:4,701,000円
あなたもゆとりある
未来のために
“みらいプラス”で
資金準備をしませんか?
まずはお気軽に
資料をご請求ください。
よくある質問
夫婦2人世帯
【ゆとりある生活費】の場合
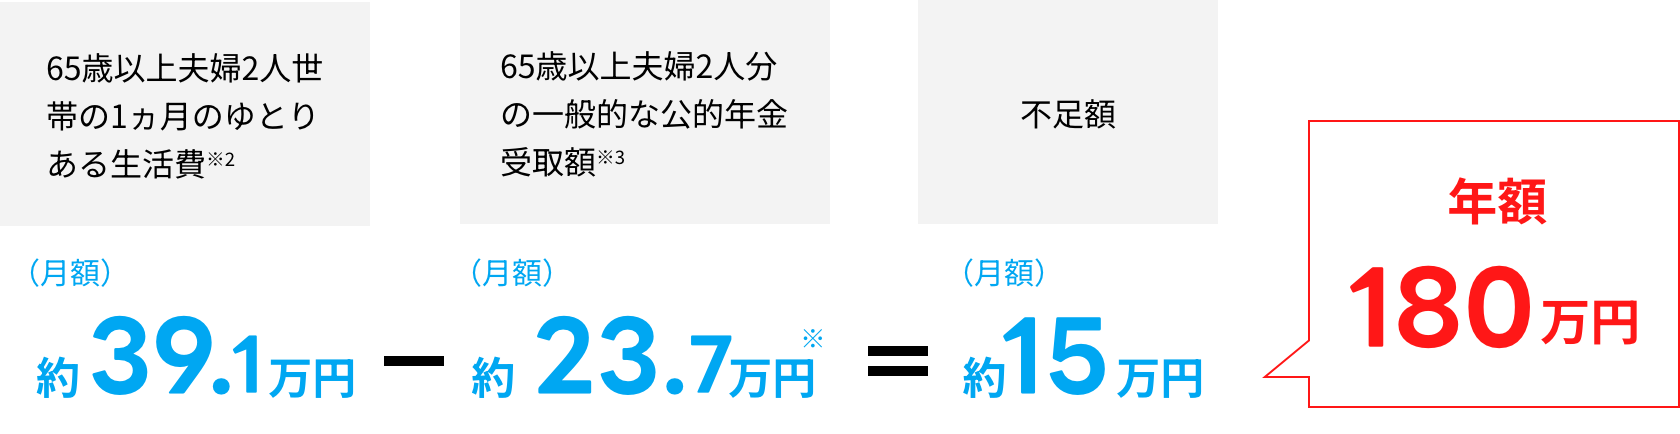
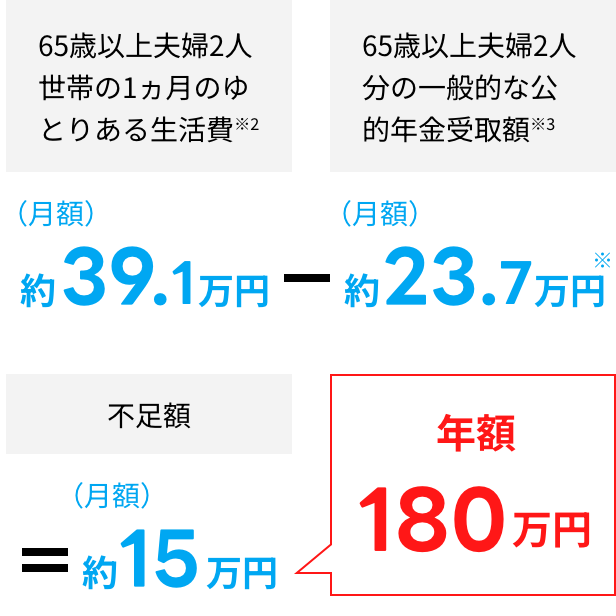
※平均標準報酬(賞与含む月額換算)45.5万円で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
夫婦2人世帯
【スタンダードな生活費】の場合
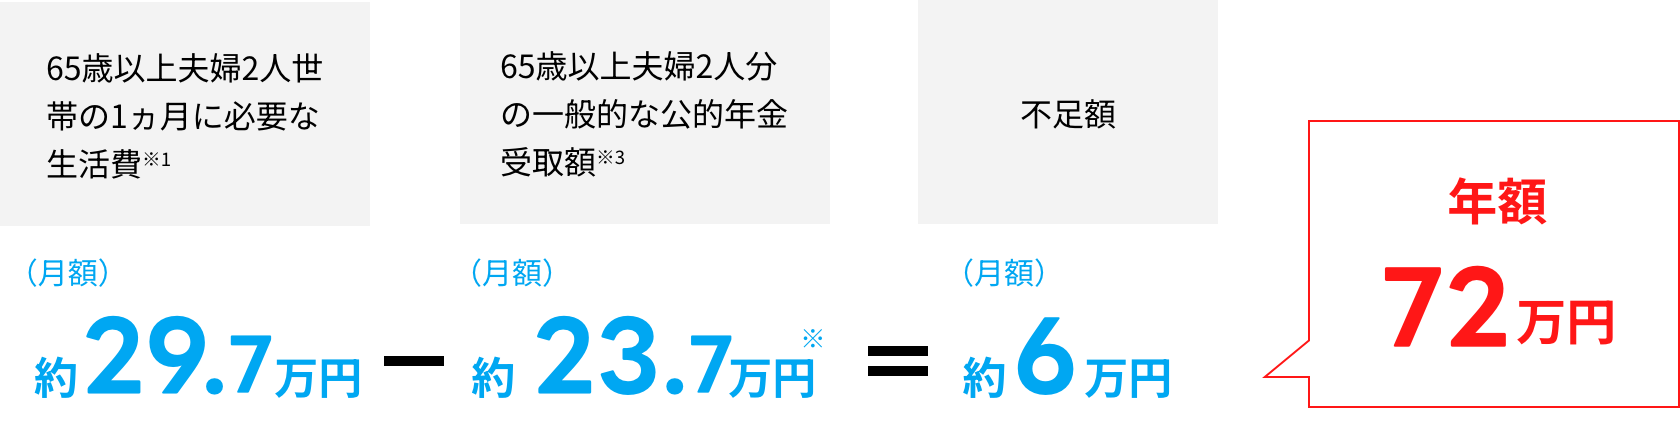
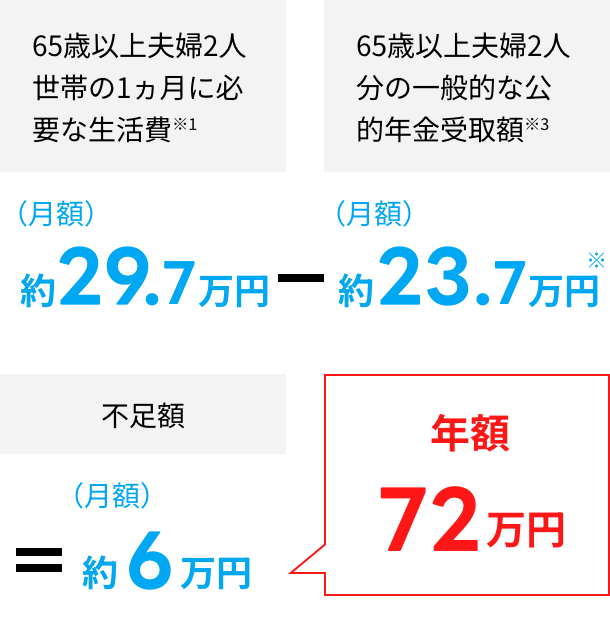
※平均標準報酬(賞与含む月額換算)45.5万円で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
単身世帯の場合
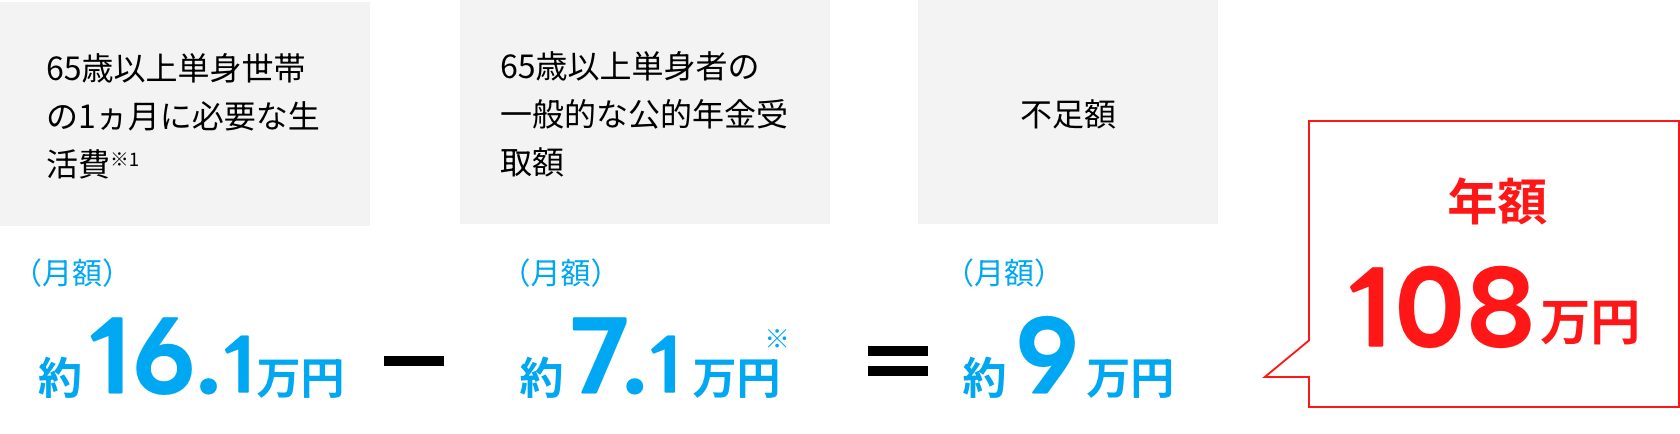
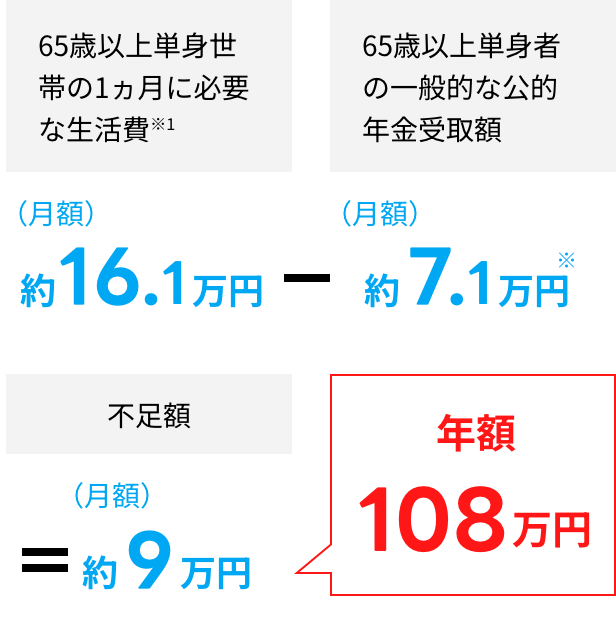
※国民年金のみ受給者の老齢基礎年金1人分の金額(満額)
- ※1 出典:総務省統計局「2025年家計調査 家計収支編」(消費支出額+非消費支出額)
- ※2 出典:(公財)生命保険文化センター「2025(令和7年)年度生活保障に関する調査」
- ※3 出典:厚生労働省 報道資料「令和8年度の年金額改定について」
| 個人年金 保険 |
NISA | iDeCo | |
|---|---|---|---|
| ふやす | 早期解約を除き増加 | 運用次第で増加か減少 | 運用次第で増加か減少 |
| 安全性 | リスク低い | リスクあり | リスクあり |
| 中途解約 | いつでも可※ | いつでも可 | 原則60歳 まで不可 |
| 税制優遇 | 生命保険料 控除あり |
非課税枠 あり |
あり |
※ご契約を途中で解約した場合、解約返戻金は払込保険料総額より少なくなる場合があります。
個人年金保険(みらいプラス)
個人年金保険
(みらいプラス)
老後資金準備などの目的で加入する保険商品。一定条件を満たすことで所得控除が受けられます。
- 以下の条件をみたす個人年金保険に「税制適格特約」 を付加すると個人年金保険料控除が受けられます。
- 保険料払込期間が10年以上あること
- 年金開始年齢が60歳以上かつ年金受取期間が10年以上
- 年金受取人は被保険者であること
- 年金受取人が契約者本人または配偶者であること
- 年間払込保険料のうち、一定金額までが対象となり、 所得税と住民税の計算で最高以下金額の所得控除が受けられます。
- 所得税
- 最高 40,000円/年間
- 住民税
- 最高 28,000円/年間
NISA(新NISA)
NISA
(新NISA)
株式・投資信託などに投資した場合の売却益・配当利益が非課税になる制度です。
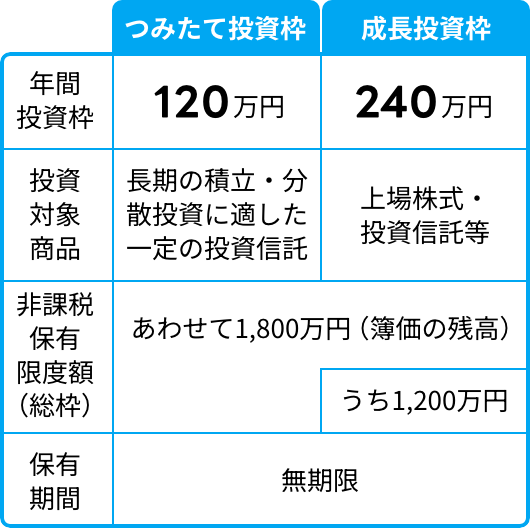
年間で「つみたて投資枠」に120万円、「成長投資枠」に240万円まで投資可能です。あわせて1,800万円まで保有することができるので、老後資金準備などにも活用できます。
iDeCo(個人型確定拠出年金)
iDeCo
(個人型確定拠出年金)
自営業の方から会社員・公務員まで任意で加入でき、ご自身で運用商品を選んで掛金を運用できる年金制度です。
- 自分が拠出した掛金を、自分で運用し、資産を形成する年金制度です。
- 国民年金の加入者であれば原則誰でも加入でき、掛金は最長65歳まで拠出可能です。
- 掛金は全額所得控除になります。
【月額5,000円からはじめられ、途中で変更(増額)可能です。】【職業により拠出限度額は異なります。】 - 自分で選んだ運用商品(定期預金・保険商品・投資信託など)で掛金を運用できます。
- 運用した資産は、60歳以降に年金または一時金として受けとれます。【途中の払出しはできません。】
- ※フコク生命のお客さまアドバイザーは、NISA(新NISA)やiDeCo(個人型確定拠出年金)の一般的な制度内容を説明することはできますが、運用商品に関する説明や勧誘をすることはできませんのでご了承ください。
- ※2026年6月現在の情報です。NISA(新NISA)やiDeCo(個人型確定拠出年金)の詳細は、厚生労働省や金融庁のホームページ等をご確認ください。
その他のよくあるご質問
- 配当金はありますか?
-
はい、あります。
配当金は、毎年の決算により生じた剰余金から契約者に公平に分配され、通常ご契約の2年後からお支払いします。※決算状況によっては社員配当金が0となることもあります。 - 契約できる年齢は何歳から何歳ですか?
-
0歳から60歳までとなります。
- 健康状態に不安があるのですが申込できますか?
-
健康状態の告知はなく、職業告知のみでご加入いただけます。
- 契約までの流れを教えてください
-
こちらをご覧ください。
- 記載の税務上の取扱いは、2026年6月現在の税制によるものです。
実際の取扱い等につきましては、税理士または所轄の国税局・税務署にご確認ください。 - 本ページは商品の概要や代表事例を示しており、支払事由や制限事項のすべてを記載したものではありません。
- ご検討にあたっては「保険設計書(契約概要)」「特に重要な事項のお知らせ(注意喚起情報)」「ご契約のしおり―定款・約款」を必ずご確認ください。